Geschäftsmodelle
Geschäftsmodelle entwickeln: Grenzhandel mit AT und CH in fünf Modellen
Geschäftsmodelle entwickeln für Österreich und die Schweiz: fünf Einstiegsmodelle, die Pflichten bei Zoll und Umsatzsteuer, ELSTER-Meldungen und Kultur.
Das Wichtigste auf einen Blick
- Geschäftsmodelle entwickeln für Österreich und die Schweiz lohnt sich, weil kleine Betriebe dort oft schneller Fuß fassen als in fernen Märkten.
- Zoll und Umsatzsteuer unterscheiden sich je nach LandÖsterreich ist EU-Binnenmarkt, die Schweiz Drittland.
- Kulturelle Unterschiede in Österreich und der Schweiz prägen Verhandlungen, Preise und Termintreue.
- ELSTER und das Bundesministerium für Wirtschaft und Klimaschutz bieten kostenlose Werkzeuge für Meldungen und Förderung.
- Eine schriftliche Checkliste verhindert, dass Zollpapiere, Rechnungen oder Fristen untergehen.
- Wer regelmäßig Grenzgeschäfte plant, sollte Umsatzsteuer-IdNr. und EORI-Nummer früh beantragen.
Zoll und Umsatzsteuer bei Grenzgeschäften mit Österreich und der Schweiz
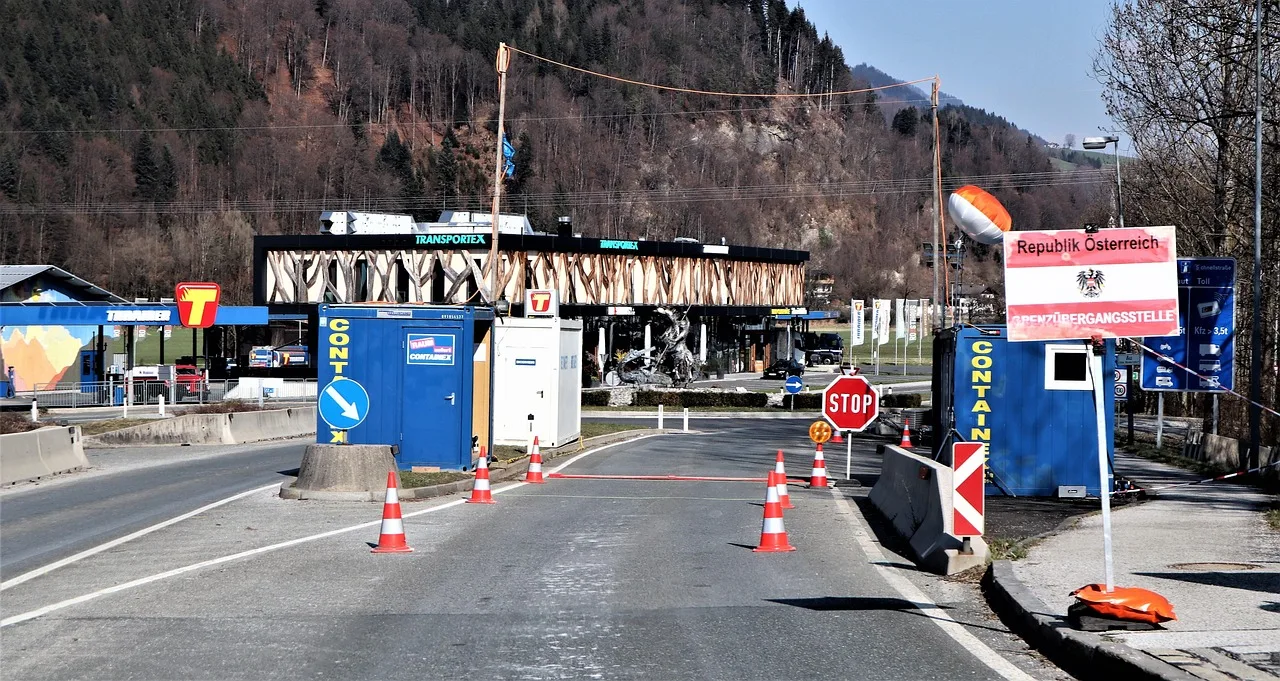
Österreich gehört zum EU-Binnenmarkt. Deshalb gibt es zwischen Deutschland und Österreich keinen Zoll und keine Grenzkontrollen für Waren. Die Umsatzsteuer folgt den Regeln für innergemeinschaftliche Lieferungen. Für deutsche Kleinbetriebe bedeutet das: Sie stellen eine Rechnung ohne österreichische Umsatzsteuer, wenn der Kunde eine gültige Umsatzsteuer-IdNr. hat. Bei sonstigen Leistungen wie Montage oder Beratung greift dagegen häufig das Reverse-Charge-Verfahren; dann schuldet der österreichische Kunde die Umsatzsteuer. Die eigene Umsatzsteuer-IdNr. beantragen Sie beim Finanzamt, oft über ELSTER.
Österreich vs. Schweiz: Zoll & Umsatzsteuer
Österreich
- Zoll
- kein Zoll
- Umsatzsteuer
- innergemeinschaftlich
- Zollanmeldung
- nicht nötig
- Rechnung
- ohne USt, USt-IdNr.
- Meldung
- ZM über ELSTER
Schweiz
- Zoll
- Zollabgaben
- Umsatzsteuer
- Schweizer MwSt
- Zollanmeldung
- elektronisch nötig
- Rechnung
- Ursprungsnachweis
- Meldung
- Ausfuhr belegen
Die Schweiz ist kein EU-Mitglied. Wer dorthin liefert, exportiert in ein Drittland. Zuständig für die Einfuhr ist das Bundesamt für Zoll und Grenzsicherheit (BAZG). Nach dem Freihandelsabkommen zwischen der EU und der Schweiz sind Waren mit EU-Ursprung zollfrei, wenn der Ursprung belegt ist. Die Schweizer Einfuhrsteuer bleibt davon unberührt. Kleine Betriebe beauftragen mit der Zollanmeldung oft eine Spedition.
Beim Import in die Schweiz fällt die Einfuhrsteuer an; die Regeln dazu stehen im Schweizer Mehrwertsteuergesetz (MWSTG). Der Schweizer Importeur zahlt die Einfuhrumsatzsteuer, kann sie aber unter Umständen zurückfordern. Wichtig ist die korrekte Warenbezeichnung und der Ursprungsnachweis, etwa über eine Ursprungserklärung auf der Rechnung.
Für die Umsatzsteuer im Inland gilt das Umsatzsteuergesetz. Es regelt, wann eine Lieferung steuerfrei ist und welche Nachweise nötig sind. Bei Ausfuhren in die Schweiz müssen Sie die Ausfuhr belegen, sonst bleibt die Lieferung steuerpflichtig.
Bei Lieferungen nach Österreich reicht die gültige USt-IdNr. des Kunden plus die ZM-Meldung nach Paragraf 18a Umsatzsteuergesetz. Diese Meldung geben Sie elektronisch ab, in der Regel über ELSTER. Die umsatzsteuerlichen Pflichten kleiner Betriebe sind im Umsatzsteuergesetz im Volltext geregelt.
Eine häufige Frage: Wann entsteht die Steuerschuld? Bei innergemeinschaftlichen Lieferungen ist die Lieferung steuerfrei, wenn alle Voraussetzungen erfüllt sind. Bei Ausfuhren in die Schweiz entfällt die deutsche Umsatzsteuer nur bei ordnungsgemäßer Ausfuhr. Fehlt der Ausfuhrnachweis, fordert das Finanzamt die Steuer nach. Deshalb sollten Sie Ausfuhrdokumente nach den Fristen der Abgabenordnung aufbewahren: Nach § 147 Abs. 3 AO sind Buchungsbelege acht Jahre, Bücher und Aufzeichnungen zehn Jahre und sonstige steuerlich bedeutsame Unterlagen sechs Jahre aufzubewahren.
Die Zollanmeldung für die Schweiz erfolgt über das elektronische Zollsystem Passar. Für geringwertige Sendungen sehen die Schweizer Zollregeln vereinfachte Verfahren vor; die Pflicht zur Anmeldung bleibt. Wer regelmäßig liefert, richtet ein Zollkonto ein oder arbeitet mit einem Zolldienstleister. Die Kosten dafür sind Betriebsausgaben.
Kulturelle Unterschiede und Geschäftspraktiken in Österreich und der Schweiz
Kulturelle Unterschiede Österreich: Deutsche Betriebe werden oft als laut und direkt wahrgenommen. In Österreich pflegt man eine freundliche Förmlichkeit. Ein Gespräch beginnt mit Small Talk, nicht mit dem Angebot. Titel wie Magister oder Doktor werden im Schriftverkehr gern verwendet. Wer sie weglässt, wirkt unhöflich. Auch die Anrede mit akademischem Grad ist üblich.
Geschäftspraktiken: Österreich vs. Schweiz
Österreich
- Kommunikation
- Small Talk, Förmlichkeit
- Titel
- Magister, Doktor
- Pünktlichkeit
- wichtig
- Preisverhandlung
- üblich
- Rechnung
- USt-IdNr. beider
Schweiz
- Kommunikation
- sachlich, klar
- Titel
- zurückhaltend
- Pünktlichkeit
- sehr wichtig
- Preisverhandlung
- selten
- Rechnung
- MwSt-Nr. Lieferant
Kulturelle Unterschiede Schweiz: Pünktlichkeit und Verbindlichkeit stehen über allem. Ein Termin um 9 Uhr beginnt um 9 Uhr. Preise werden selten verhandelt, dafür ist die Qualität entscheidend. Schweizer Kunden erwarten klare Angaben zu Lieferzeit, Verpackung und Rechnung. Übertreibungen im Marketing kommen schlecht an. Sachlichkeit überzeugt.
In beiden Ländern ist Vertrauen wichtiger als der niedrigste Preis. Kleinbetriebe sollten Referenzen nennen und eine feste Ansprechperson benennen. Besuche vor Ort helfen. In Österreich sind regionale Netzwerke stark, etwa über die Wirtschaftskammer Österreich. In der Schweiz sind Branchenverbände ein Türöffner, etwa der Schweizerische Gewerbeverband oder die Handelskammer Deutschland-Schweiz. Wer dort Mitglied wird, gewinnt Sichtbarkeit.
Ein weiterer Unterschied: Die Rechnungsstellung. In der Schweiz sind Rechnungen ohne Umsatzsteuer-ID des Empfängers üblich, aber mit Mehrwertsteuernummer des Lieferanten, falls dieser in der Schweiz registriert ist. In Österreich muss die Rechnung die USt-IdNr. beider Seiten enthalten. Kleinbetriebe sollten Rechnungsvorlagen für beide Länder getrennt halten.
ELSTER und das Bundesministerium für Wirtschaft als Hilfsmittel
ELSTER ist das Portal der deutschen Steuerverwaltung. Dort geben Sie Umsatzsteuer-Voranmeldungen, ZM-Meldungen und Jahreserklärungen ab. Für Grenzgeschäfte mit Österreich ist die ZM-Meldung Pflicht. Sie melden darin die USt-IdNr. des österreichischen Kunden und den Nettobetrag. Die Meldung muss bis zum 25. des Folgemonats vorliegen.
ELSTER für Grenzgeschäfte nutzen
- Umsatzsteuer-Voranmeldung abgeben
- ZM-Meldung für Österreich bis 25.
- Steuerfreie Ausfuhr in Voranmeldung eintragen
- E-Rechnung empfangen und ausstellen
- Förderdatenbank für Zuschüsse prüfen
Bei Ausfuhren in die Schweiz nutzen Sie ELSTER für die Umsatzsteuer-Voranmeldung, in der die steuerfreie Ausfuhr erscheint.
ELSTER bietet auch die E-Rechnung an. Seit 2025 müssen Unternehmen in Deutschland E-Rechnungen empfangen können. Für Grenzgeschäfte bedeutet das: Rechnungen an österreichische Kunden können als E-Rechnung ausgestellt werden, sofern der Kunde zustimmt. Das ELSTER-Portal zur E-Rechnung ist eine Pflichtenquelle für die Betriebsprüfung, weil Formfehler leicht nachweisbar sind.
Das Bundesministerium für Wirtschaft und Klimaschutz stellt die Förderdatenbank bereit. Dort finden Kleinbetriebe Zuschüsse für Messen, Beratung und Digitalisierung. Für Exportvorhaben gibt es eigene Programme, die Sie dort nach Land und Vorhaben filtern. Die Anträge laufen oft über die IHK oder HWK. Das Bundesministerium für Wirtschaft und Klimaschutz ist auch Ansprechpartner für Mittelstandspolitik.
Der Zentralverband des Deutschen Handwerks (ZDH) bündelt Informationen für Handwerksbetriebe. Unter Handwerk international beim ZDH finden Sie Länderinformationen, Zollhinweise und Marktstudien. Für Export- und Grenzgeschäftsthemen bietet der ZDH außerdem den Bereich Außenwirtschaft des ZDH. Dort gibt es Merkblätter zu Ursprungsregeln und Zollverfahren.
Daneben beraten die Industrie- und Handelskammern (IHK) und Handwerkskammern (HWK) vor Ort. Die IHK-Mitgliedschaft ist für viele Betriebe Pflicht. Die Beratung zu Zoll und Umsatzsteuer ist oft kostenlos. Die KfW fördert Exportvorhaben mit Krediten. Das BAFA ist für Ausfuhrkontrolle zuständig, nicht für Zollfragen. Bei genehmigungspflichtigen Gütern müssen Sie dort Ausfuhrgenehmigungen beantragen.
Geschäftsmodelle für deutsche Kleinbetriebe im Grenzhandel
Geschäftsmodelle entwickeln heißt, den passenden Weg für die eigene Branche zu finden. Nicht jeder Betrieb sollte direkt exportieren. Oft ist eine Kooperation mit einem lokalen Partner der schnellste Einstieg. Hier sind fünf erprobte Modelle.
- Direktversand an Endkunden. Sie verkaufen online oder per Katalog an Kunden in Österreich und der Schweiz. Für Österreich reicht die USt-IdNr. und die ZM-Meldung. Für die Schweiz brauchen Sie einen Versanddienstleister, der die Zollanmeldung übernimmt. Geeignet für Betriebe mit klaren Produkten und geringem Volumen.
- B2B-Lieferungen an Wiederverkäufer. Sie beliefern Händler oder Handwerksbetriebe in Österreich und der Schweiz. In Österreich ist die Rechnung ohne Umsatzsteuer möglich. In der Schweiz muss der Importeur die Einfuhr abwickeln. Sie brauchen stabile Lieferzeiten und eine klare Preisliste in Euro oder Schweizer Franken.
- Lohnfertigung für österreichische oder Schweizer Kunden. Sie produzieren Teile oder Komponenten nach deren Vorgaben. Der Vorteil: Sie bleiben in Deutschland, der Kunde kümmert sich um den Import. Nachteil: Abhängigkeit von wenigen Auftraggebern. Sichern Sie sich mit Rahmenverträgen ab.
- Montage oder Service vor Ort. Sie entsenden Mitarbeiter für Installation und Wartung. In Österreich gilt die EU-Entsenderichtlinie, in der Schweiz das Entsendegesetz. Für die Entsendung nach Österreich brauchen Sie zusätzlich eine A1-Bescheinigung. Beide Länder verlangen Meldungen vor der Entsendung. Prüfen Sie Tarifverträge und Mindestlöhne. Die IHK berät dazu.
- Franchise oder Lizenz. Sie lizenzieren Ihre Marke oder Ihr Verfahren an einen Partner in Österreich oder der Schweiz. Das bringt Einnahmen ohne Warenversand. Die Verträge müssen Zoll- und Steuerfragen ausklammern. Lassen Sie sich von einem Rechtsanwalt für gewerblichen Rechtsschutz beraten.
Für alle Modelle gilt: Prüfen Sie zuerst die Nachfrage. Eine Marktstudie der IHK oder des ZDH kostet wenig und verhindert Fehlinvestitionen. Testen Sie mit einer kleinen Charge. Erst wenn die Abläufe stehen, erhöhen Sie das Volumen.
Checkliste: Vorbereitung auf Grenzgeschäfte
Vor dem ersten Auftrag in Österreich oder der Schweiz sollten Sie diese Punkte abarbeiten. Die Reihenfolge spart Zeit und Geld.
Checkliste vor dem ersten Grenzauftrag
- Umsatzsteuer-IdNr. beantragen
- EORI-Nummer beim Zoll beantragen
- Genehmigungspflicht der Ware klären
- Rechnungsvorlagen erstellen
- ZM-Meldung über ELSTER einrichten
- Ausfuhrnachweise organisieren
- Förderprogramme prüfen
- Umsatzsteuer-IdNr. beim Finanzamt beantragen, falls noch nicht vorhanden.
- EORI-Nummer beim Zoll beantragen, nötig für Ausfuhren in die Schweiz.
- Klären, ob die Ware genehmigungspflichtig ist, etwa Dual-Use-Güter beim BAFA.
- Rechnungsvorlagen für Österreich und die Schweiz erstellen, mit allen Pflichtangaben.
- ZM-Meldung über ELSTER einrichten, falls nach Österreich geliefert wird.
- Ausfuhrnachweise für die Schweiz organisieren, etwa Zollanmeldung und Speditionsbelege.
- Förderprogramme prüfen, über die Förderdatenbank des Bundesministeriums für Wirtschaft und Klimaschutz.
- Versicherung anpassen, Transport- und Ausfuhrrisiko abdecken.
- Ansprechpartner bei IHK oder HWK suchen, für Zoll- und Steuerfragen.
- Kulturelle Unterschiede beachten, etwa Titel und Pünktlichkeit in beiden Ländern.
Nach den ersten Lieferungen: Prüfen Sie monatlich die Umsatzsteuer-Voranmeldung. Kontrollieren Sie die ZM-Meldungen auf Fristen. Bewahren Sie alle Zollpapiere nach den Fristen des § 147 AO auf, als Buchungsbelege also acht Jahre. Bei Fragen hilft das Finanzamt oder der Zoll.